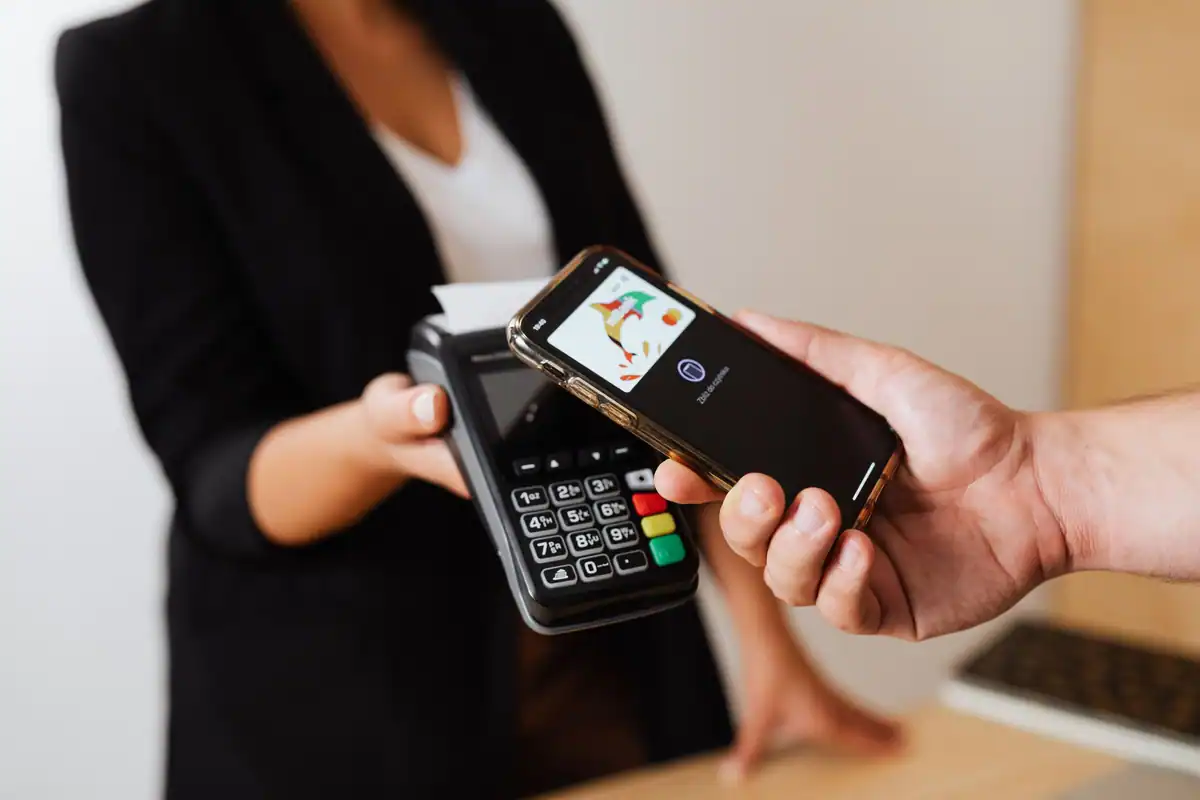
NFC (Near Field Communication, comunicare în câmp apropiat) este o tehnologie radio care permite schimbul de date între două dispozitive aflate la doar câțiva centimetri unul de altul, prin inducție magnetică. Când apropii telefonul sau cardul de terminalul de plată, cele două schimbă în mai puțin de o secundă mesaje criptate care autorizează plata, fără contact fizic și, de multe ori, fără PIN.
La plata cu telefonul, mecanismul este mai protejat decât pare: telefonul nu transmite numărul real al cardului, ci un număr substitut, numit token, și un cod criptografic valabil pentru o singură tranzacție. Mai jos afli cum comunică două dispozitive prin NFC, ce se întâmplă exact la o plată, ce rol are tokenizarea, cât de reale sunt riscurile de „furt prin buzunar” și cum folosești tehnologia în siguranță.
Ce este NFC-ul
NFC este un set de standarde de comunicare fără fir pe distanțe foarte scurte, derivat din tehnologia RFID (identificare prin radiofrecvență), cea folosită de mult timp la cartelele de acces și la etichetele antifurt din magazine. NFC funcționează pe frecvența de 13,56 MHz, iar distanța practică de lucru este de obicei de până la aproximativ 4 centimetri.
Raza mică nu este o limitare accidentală, ci o alegere de proiectare: îți cere un gest intenționat, de apropiere, și face mult mai greu ca cineva să comunice cu cardul tău de la distanță.
| Tehnologie | Distanță tipică | Viteză de transfer | Utilizare principală |
|---|---|---|---|
| NFC | câțiva centimetri | până la câteva sute de kilobiți pe secundă | plăți, acces, asocierea dispozitivelor |
| Bluetooth | până la zeci de metri | megabiți pe secundă | căști, ceasuri, boxe |
| Wi-Fi | zeci de metri | sute de megabiți pe secundă și mai mult | internet, rețea locală |
| RFID de distanță | până la câțiva metri | redusă | inventar, logistică, taxare rutieră |
Viteza NFC este modestă, dar suficientă pentru mesajele scurte ale unei plăți sau ale unei cartele de acces. Pentru fișiere mari, NFC este folosit doar ca „strângere de mână” inițială, după care transferul se mută pe Bluetooth sau Wi-Fi.
Cum comunică două dispozitive prin inducție
Comunicarea NFC se bazează pe inducția electromagnetică, același fenomen care face să funcționeze un transformator sau un încărcător wireless. Cititorul are o bobină prin care trece un curent alternativ și creează în jurul ei un câmp magnetic variabil. Când apropii un card, câmpul induce un curent în bobina din card.
Cardul fără baterie
Curentul indus face mai mult decât să transmită informații: alimentează cipul cardului. De aceea un card contactless nu are baterie și funcționează ani de zile. Cipul răspunde modificând ușor modul în care „încarcă” câmpul cititorului, iar cititorul detectează aceste variații și le transformă în biți. Procesul se numește modulare prin sarcină.
Dispozitive active și pasive
- Dispozitiv activ: produce propriul câmp, de exemplu terminalul de plată sau telefonul în modul de citire.
- Dispozitiv pasiv: nu are sursă proprie de energie și se alimentează din câmpul celuilalt, de exemplu un card bancar, o etichetă NFC sau un abonament de transport.
Telefonul este special pentru că poate fi ambele: cititor, atunci când citește o etichetă, sau „card”, atunci când plătește la un terminal.
Modurile de funcționare NFC
Standardele NFC definesc trei moduri de funcționare, iar un telefon modern le suportă pe toate. Fiecare are utilizări distincte în viața de zi cu zi.
| Mod | Ce face telefonul | Exemple |
|---|---|---|
| Citire și scriere | citește sau scrie o etichetă NFC pasivă | deschiderea unei pagini de pe o etichetă, programarea unei etichete pentru automatizări |
| Egal la egal (peer-to-peer) | schimbă date cu alt dispozitiv activ | asocierea rapidă cu o boxă sau cu alte dispozitive |
| Emularea cardului | se comportă ca un card fără contact | plăți, abonamente de transport, legitimații de acces |
Etichetele NFC sunt mici autocolante sau brelocuri cu un cip și o antenă, care pot stoca de la câteva zeci de octeți la câțiva kiloocteți. Pot conține o adresă web, datele unei rețele Wi-Fi sau o comandă pentru telefon, similar cu un cod QR, dar citit prin apropiere, nu prin cameră.
Ce se întâmplă la o plată contactless, pas cu pas
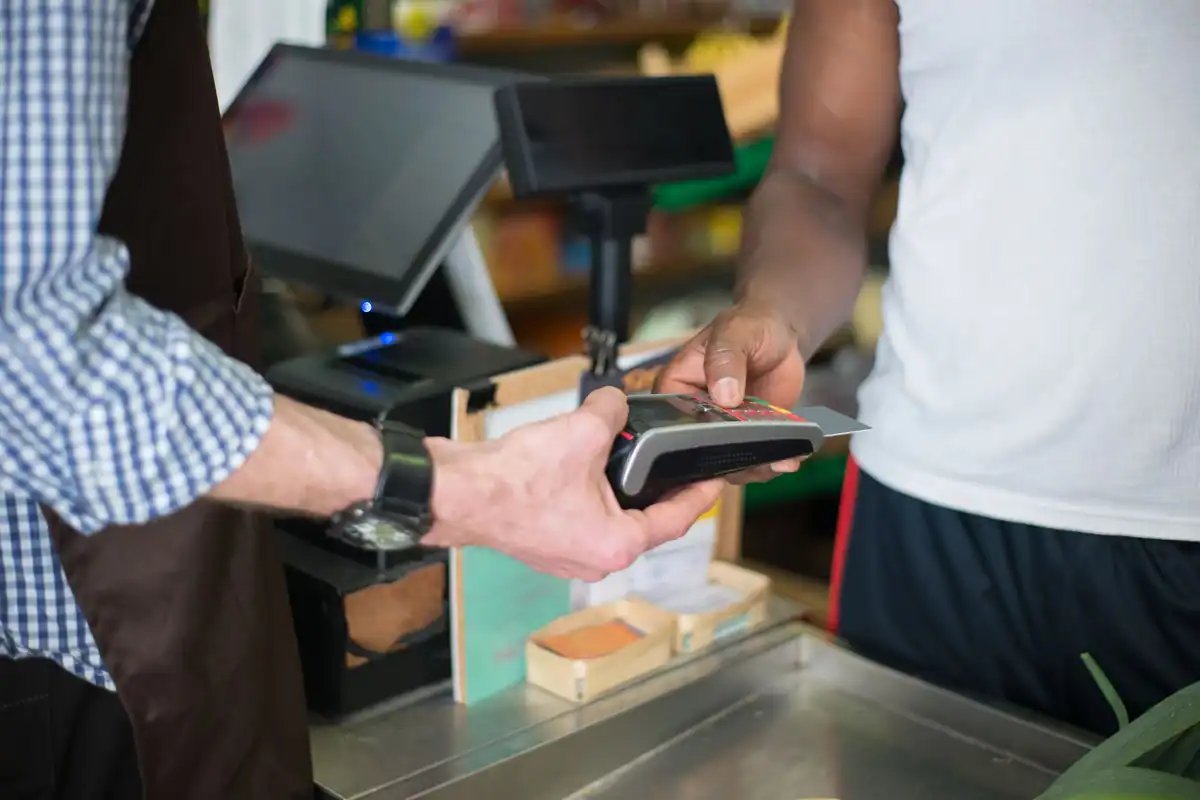
O plată contactless urmează standardul internațional EMV, același folosit pentru cardurile cu cip introduse în terminal, adaptat pentru comunicarea fără contact. Totul durează de obicei sub o jumătate de secundă.
- Detectarea: terminalul emite permanent un câmp și detectează cardul sau telefonul apropiat.
- Selectarea aplicației: terminalul întreabă ce aplicații de plată sunt disponibile și o alege pe cea potrivită.
- Schimbul de date: cardul trimite numărul de card sau tokenul, data expirării și informațiile necesare tranzacției.
- Generarea criptogramei: cipul calculează, cu o cheie secretă stocată în el, un cod unic, numit criptogramă, care depinde de suma tranzacției, de data, de un număr aleatoriu primit de la terminal și de un contor intern.
- Autorizarea: terminalul trimite datele și criptograma, prin procesatorul de plăți, către banca emitentă, care verifică criptograma și soldul.
- Confirmarea: banca aprobă sau refuză, iar terminalul afișează rezultatul.
De ce criptograma contează
Pentru că se schimbă la fiecare tranzacție, criptograma nu poate fi refolosită. Chiar dacă cineva ar înregistra comunicarea, nu ar putea „reda” plata ulterior: banca ar respinge o criptogramă deja folosită sau calculată pentru alt context. Mecanismul se sprijină pe criptografia simetrică, explicată în ghidul despre criptografie și chei.
Sfat: Dacă ai mai multe carduri contactless în portofel, ține-l departe de terminal și scoate doar cardul cu care vrei să plătești. Terminalul poate refuza tranzacția sau, mai rar, poate alege alt card decât cel dorit.
Tokenizarea: de ce telefonul nu transmite numărul cardului
Tokenizarea înseamnă înlocuirea numărului real al cardului cu un număr substitut, valabil doar pe un anumit dispozitiv. Când adaugi un card în portofelul digital al telefonului, banca emitentă și rețeaua de plăți generează un token unic, legat de acel telefon, și doar el este stocat pe dispozitiv.
Avantajele sunt concrete:
- Numărul real nu circulă: comerciantul și terminalul văd doar tokenul.
- O scurgere de date nu te afectează la fel de grav: un token furat de la un comerciant nu poate fi folosit pe alt dispozitiv sau în alt context.
- Pierderea telefonului nu înseamnă blocarea cardului: banca poate dezactiva tokenul acelui telefon, iar cardul fizic rămâne valabil.
- Fiecare dispozitiv are tokenul lui: ceasul și telefonul au tokenuri diferite pentru același card.
Secure Element și emularea pe sistem
Cheile secrete care calculează criptogramele trebuie păstrate într-un loc la care aplicațiile obișnuite și programele malițioase să nu ajungă. Telefoanele folosesc două abordări principale.
| Abordare | Unde stau cheile | Cum funcționează | Observații |
|---|---|---|---|
| Element securizat (Secure Element) | cip separat, izolat hardware | cipul răspunde direct terminalului, ca un card | rezistent la atacuri, controlat strict de producător |
| Emularea cardului pe sistem (HCE) | în memoria telefonului, protejate software, cu chei de scurtă durată | aplicația băncii răspunde terminalului prin sistemul de operare | flexibil, permite băncilor să-și facă propriile aplicații |
În ambele cazuri, telefonul îți cere de obicei să confirmi plata prin amprentă, recunoaștere facială sau codul de deblocare. Această verificare pe dispozitiv este una dintre cele mai importante diferențe față de cardul fizic: un card găsit pe stradă poate fi folosit pentru plăți mici fără PIN, un telefon blocat nu.
Cât de sigură este plata contactless
Plata contactless este, în general, la fel de sigură sau mai sigură decât cea cu cardul introdus în terminal, mai ales când se face cu telefonul. Riscurile nu sunt zero, dar sunt altele decât cele imaginate de obicei.
| Risc | Cât de realist este | Ce te protejează |
|---|---|---|
| Citirea cardului din buzunar, în aglomerație | dificil: distanța e de centimetri, iar datele citite nu permit clonarea | criptograma unică, limitele pentru plăți fără PIN |
| Clonarea cardului contactless | practic imposibilă, cheile nu pot fi extrase din cip | elementul securizat al cipului |
| Plăți mici cu un card pierdut sau furat | real, până la blocarea cardului | blocarea rapidă din aplicația băncii, cererea periodică de PIN |
| Plăți cu un telefon furat | redus, dacă telefonul are blocare | deblocarea biometrică sau cu cod, dezactivarea tokenului |
| Atacurile de releu (amplificarea semnalului) | demonstrate în laborator, rare în practică | limitele de sumă, verificările de timp ale terminalelor |
| Escrocheriile prin mesaje sau apeluri | cel mai frecvent risc | prudența ta: nu dai coduri și date nimănui |
Limitele plăților fără PIN
Regulile europene privind autentificarea strictă a clienților permit plăți contactless de valoare mică fără PIN, dar impun cererea PIN-ului după un anumit număr de tranzacții consecutive sau după o anumită sumă cumulată. Valorile concrete și setările pot diferi de la o bancă la alta și se pot schimba; le găsești în condițiile cardului sau în aplicația băncii, iar pentru informații oficiale despre plăți poți consulta site-ul Băncii Naționale a României.
Important: Cele mai multe fraude legate de plăți nu vin din tehnologia NFC, ci din manipulare: mesaje care imită banca, apeluri de la falși angajați care cer coduri primite prin SMS sau adăugarea cardului tău în portofelul digital al altcuiva. Nicio bancă nu îți cere codul de activare primit prin SMS. Detalii în ghidul despre phishing.
Alte utilizări ale NFC
Plata este doar cea mai cunoscută utilizare. NFC este prezent în multe obiecte pe care le folosești deja:
- abonamentele și cardurile de transport public, validate prin apropiere;
- cartelele de acces în birouri, hoteluri și blocuri;
- documentele de identitate: pașaportul biometric și cartea de identitate electronică au un cip fără contact, citit la controale sau în aplicațiile de verificare a identității;
- cheile digitale pentru unele autoturisme și încuietori inteligente;
- asocierea rapidă a căștilor sau boxelor cu telefonul;
- etichetele NFC de pe produse, care pot dovedi autenticitatea sau oferă informații;
- cheile de securitate fizice pentru autentificare, care confirmă identitatea prin apropierea de telefon, tehnologie înrudită cu passkey-urile și cu autentificarea în doi pași.
Cum folosești NFC în siguranță
Câteva măsuri simple acoperă aproape toate riscurile reale ale plăților contactless și ale NFC în general.
- Blochează telefonul cu amprentă, față sau un cod solid; fără deblocare, plata nu poate fi autorizată.
- Activează notificările băncii pentru fiecare tranzacție, ca să observi imediat o plată necunoscută.
- Instalează aplicația oficială a băncii doar din magazinul oficial și află dinainte cum blochezi rapid cardul.
- Dacă pierzi telefonul, folosește funcția de localizare și ștergere de la distanță și anunță banca pentru dezactivarea tokenului.
- Dacă pierzi cardul, blochează-l imediat din aplicație sau sunând la numărul oficial al băncii, scris pe spatele cardului.
- Nu comunica niciodată coduri primite prin SMS, date de card sau coduri de activare prin telefon sau mesaj.
- Verifică suma pe ecranul terminalului înainte de a apropia telefonul.
Pentru imaginea completă a felului în care undele radio devin biți și apoi aplicații, citește ghidul despre tehnologia digitală. Informațiile din acest articol sunt generale; pentru condițiile concrete ale cardului tău și pentru orice tranzacție contestată, adresează-te băncii emitente.
Ce merită reținut despre NFC și plăți
NFC este o tehnologie radio de foarte scurtă distanță, bazată pe inducție, care alimentează chiar cipul cardului și permite schimburi rapide de date. La plata contactless, criptograma unică și tokenizarea fac ca datele interceptate să nu poată fi refolosite, iar pe telefon autentificarea biometrică adaugă un strat în plus. Riscul principal nu este tehnologia, ci manipularea prin mesaje și apeluri false.
De reținut:
- NFC funcționează la câțiva centimetri, pe frecvența de 13,56 MHz;
- fiecare plată are o criptogramă unică, care nu poate fi refolosită;
- telefonul transmite un token, nu numărul real al cardului;
- telefonul blocat nu poate autoriza plăți;
- nicio bancă nu îți cere codurile primite prin SMS.
Întrebări frecvente
Poate cineva să-mi fure banii apropiind un terminal de buzunarul meu?
Este foarte puțin probabil: distanța de citire e de câțiva centimetri, iar orice tranzacție astfel obținută ar trebui să treacă prin contul unui comerciant identificabil. Datele citite de pe card nu permit nici clonarea lui, nici plăți online fără codul de securitate.
Funcționează plata cu telefonul fără internet?
În general da, pentru că tokenul și cheile pentru câteva plăți sunt stocate pe telefon, iar terminalul este cel care comunică cu banca. După un anumit număr de plăți, telefonul are nevoie de conexiune pentru a-și reîmprospăta cheile.
Ce fac dacă îmi pierd telefonul cu cardul adăugat?
Folosește funcția de localizare și ștergere de la distanță și anunță banca, care poate dezactiva tokenul acelui telefon fără să blocheze cardul fizic. Plățile nu pot fi autorizate fără deblocarea telefonului.
Este mai sigur să plătesc cu telefonul decât cu cardul?
De cele mai multe ori da, pentru că telefonul folosește tokenizare și cere deblocarea biometrică sau cu cod pentru fiecare plată. Un card fizic pierdut poate fi folosit pentru plăți mici fără PIN până îl blochezi.
Pot dezactiva NFC-ul de pe telefon?
Da, din setările telefonului poți opri NFC-ul complet, iar plățile contactless și citirea etichetelor nu vor mai funcționa. Pe cardul fizic, funcția contactless poate fi uneori dezactivată la cerere, prin bancă sau din aplicație.